印度加強匯率防線
匯率政策可能在官方儲備、銀行融資與企業現金流之間轉移成本。匯率最初的變化,不足以判定措施的持續效果。
作者 全球伯樂 News
資料整理
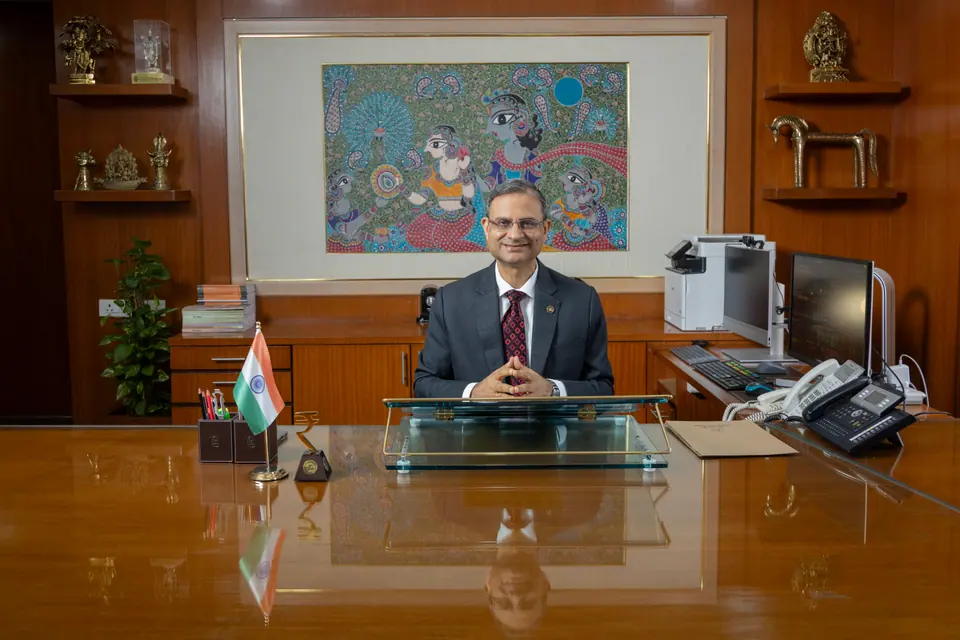
印度央行10月10日同時干預美元供應與避險。1

印度儲備銀行總裁桑傑·馬爾霍特拉。攝影:Nishikant Gamre Photography,© @nishikantgamre。來源:印度儲備銀行;其媒體使用許可允許媒體在報導該行新聞時使用相關照片,並註明來源。
把主要購匯需求移出公開市場
10月12日起,印度儲備銀行將滿足印度石油、印度斯坦石油和巴拉特石油全部每日美元需求,直至另行通知。2
這裡的經濟區別,在於把一筆交易移出公開市場,並不等於消除它背後的需求。石油仍需付款,專門窗口改變的是外匯的直接供應方,可能降低其他買方面臨的美元競爭,卻不會讓進口帳單消失,也不會獨立改善石油進口的經濟性。
這也改變了評估政策效果的方式。匯率更加平穩是一種結果,為實現這種平穩而投入多少官方外匯,則是另一種結果。同樣的表面穩定,可能對應中央銀行資產負債表上完全不同的壓力。
核驗與資金約束是兩種工具
無需曝險證明的未平倉額度由1億美元降至500萬美元,分別按交易商與交易所合計;盧比合約取消後不得重訂,到期可展期。3
更大額仍可憑證明避險。1
銀行須為指令發布後新訂立的逾200萬美元經常帳戶購匯避險,留存名目金額盧比等值20%的現金至合約終止。4 交易商須取得不重複避險的聲明。1
企業在比較普通進口付款、針對該付款的避險合約和投機部位時,這些區別十分重要。
從機制看,核驗關注金融部位是否對應真實義務,準備金關注持有合約需要投入多少資源。兩者可以相互加強,但解決的問題不同。更完善的文件本身不會增加外匯供應,更昂貴的避險也不會消除企業原本希望管理的商業風險。
市場反應只是初步訊號
路透社報導,盧比年內已跌逾7%,措施公布後在交投清淡的離岸市場反彈約0.6%。5
這一即時反應不足以證明美元供求已發生持久改變。交易稀少時,價格變化對整個市場吸收新規則能力的代表性可能較弱。更有價值的檢驗,是常規交易恢復後,企業在修訂框架下選擇購買多少風險保護。
因此,政策的取捨不只是盧比某一次是否上漲。一個市場的壓力減輕,可能意味著壓力轉向官方儲備、銀行資金或企業現金管理。要作出持續性的判斷,必須把這些管道與實體經濟仍然存在的外幣需求放在一起觀察。
來源與說明
-
2026-10-10 · RBI Announces Regulatory Measures for the Foreign Exchange Market · RBI ↩ ↩2 ↩3
-
2026-10-10 · RBI announces special window for Public Sector Oil Marketing Companies to meet dollar requirements · RBI ↩
-
2026-10-10 · Risk Management and Inter-Bank Dealings · RBI ↩
-
2026-10-10 · Risk Management and Inter-Bank Dealings - Foreign Exchange Risk Reserve · RBI ↩
-
2026-10-10 · India unveils tough curbs on dollar demand to defend rupee · Reuters / MarketScreener ↩