L’Inde renforce sa défense monétaire
La politique de change peut déplacer les coûts entre réserves officielles, financement bancaire et trésorerie des entreprises. Le premier mouvement du change ne suffit pas à juger son efficacité.
Par Global Bole News
Compilation des sources
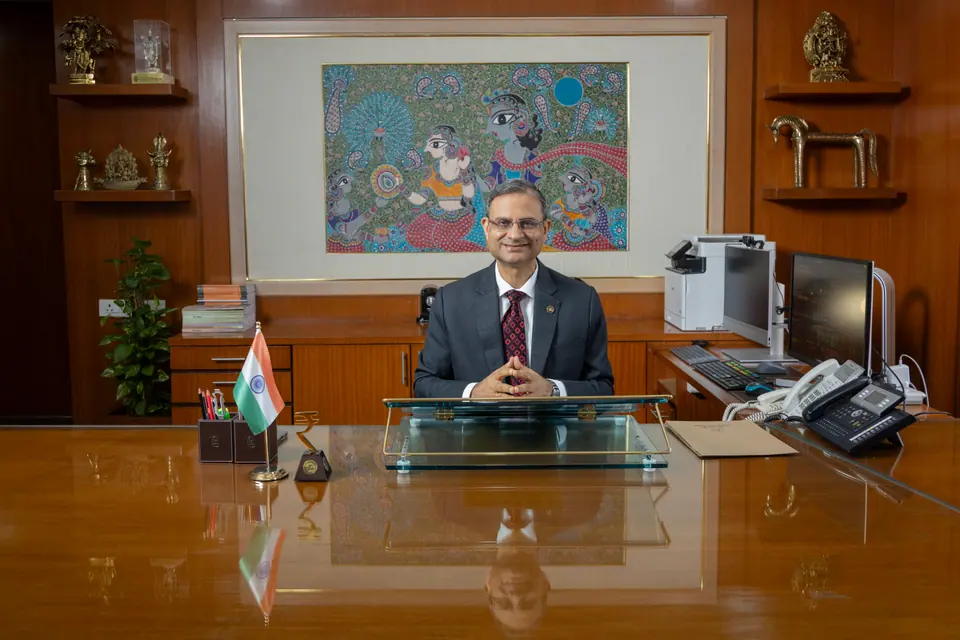
Le 10 octobre, la RBI encadre les couvertures et fournit des dollars.1

Sanjay Malhotra, gouverneur de la RBI. Photographie : Nishikant Gamre Photography, © @nishikantgamre. Source : Reserve Bank of India ; son autorisation destinée aux médias permet l’utilisation de ces photographies pour couvrir son actualité, avec mention de la source.
Retirer une demande importante du marché ouvert
Dès le 12 octobre, la RBI couvrira tous les besoins quotidiens en dollars d’Indian Oil, Hindustan Petroleum et Bharat Petroleum jusqu’à nouvel ordre.2
Déplacer une transaction hors du marché ouvert ne supprime pas le besoin économique sous-jacent. Le pétrole doit toujours être payé. Un guichet dédié change le fournisseur immédiat de devises et peut réduire la concurrence entre les autres acheteurs de dollars. Il ne fait disparaître ni la facture d’importation ni les contraintes économiques liées à l’achat de pétrole.
L’évaluation de la politique doit donc distinguer deux résultats : une éventuelle stabilisation du change et la quantité de devises officielles nécessaire pour l’obtenir. Une stabilité apparente identique peut correspondre à des pressions très différentes sur le bilan de la banque centrale.
Vérification et financement : deux mécanismes
Le plafond d’encours sans justificatif passe de 100 à 5 millions de dollars, agrégé séparément par intermédiaires et Bourses. La réouverture des contrats annulés en roupies est interdite ; les reconductions à échéance restent permises.3
Couvertures supérieures possibles avec justificatifs.1
Pour les couvertures d’achats de devises sur opérations courantes supérieures à 2 millions de dollars conclues après publication des instructions, les banques immobilisent en espèces 20% du notionnel converti en roupies jusqu’à cessation du contrat.4 Les intermédiaires exigent une déclaration contre les doubles couvertures.1
Ces différences comptent pour distinguer paiement d’importation, contrat de couverture de ce paiement et position spéculative.
La vérification cherche à relier une position financière à une obligation sous-jacente. Une réserve détermine les ressources mobilisées pendant la détention du contrat. Les deux outils peuvent se renforcer, mais traitent des problèmes distincts. De meilleurs documents ne fournissent pas de devises ; une couverture plus coûteuse ne supprime pas le risque commercial qu’elle vise à gérer.
Un premier mouvement ne suffit pas
Reuters fait état d’une baisse annuelle de la roupie supérieure à 7%, puis d’un rebond offshore d’environ 0,6% après l’annonce, dans des échanges peu fournis.5
Cette réaction ne démontre pas un changement durable de l’offre et de la demande de dollars. Un marché peu actif donne une indication moins complète de la manière dont l’ensemble des participants absorbera les règles. Le test utile viendra avec la reprise des transactions ordinaires et les décisions des entreprises sur leur niveau de protection.
L’arbitrage dépasse ainsi la hausse ponctuelle de la roupie. Soulager un marché peut transférer la pression aux réserves officielles, au financement bancaire ou à la trésorerie des entreprises. Une appréciation durable doit examiner ces canaux ensemble, ainsi que les besoins persistants en devises de l’économie réelle.
Notes et sources
-
2026-10-10 · RBI Announces Regulatory Measures for the Foreign Exchange Market · RBI ↩ ↩2 ↩3
-
2026-10-10 · RBI announces special window for Public Sector Oil Marketing Companies to meet dollar requirements · RBI ↩
-
2026-10-10 · Risk Management and Inter-Bank Dealings · RBI ↩
-
2026-10-10 · Risk Management and Inter-Bank Dealings - Foreign Exchange Risk Reserve · RBI ↩
-
2026-10-10 · India unveils tough curbs on dollar demand to defend rupee · Reuters / MarketScreener ↩