Индия усиливает защиту рупии
Валютная политика может переносить издержки между официальными резервами, банковским финансированием и денежными потоками компаний. Первая реакция курса не определяет её эффективность.
Автор Global Bole News
Подготовка материалов
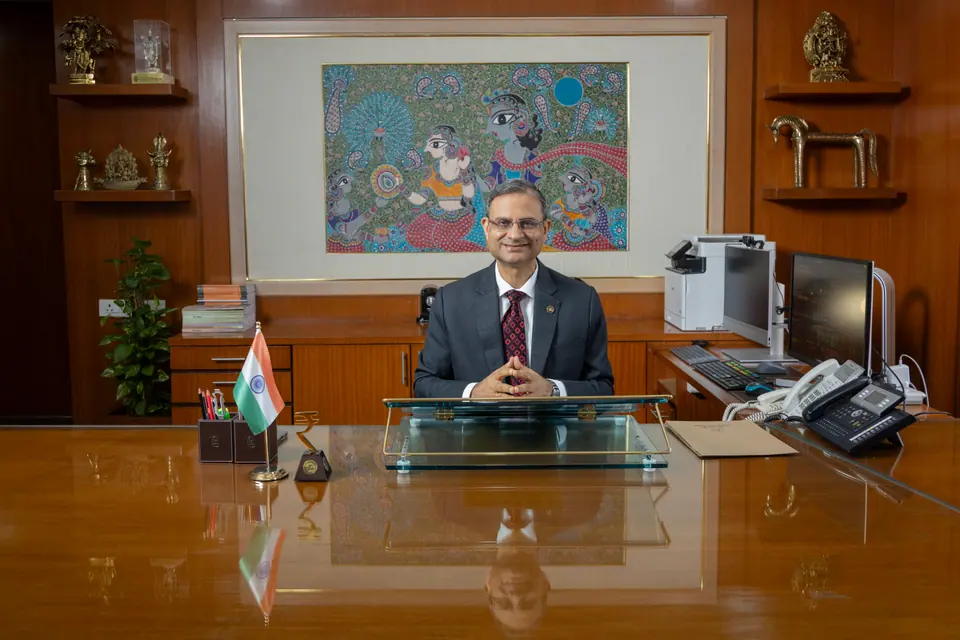
10 октября РБИ сочетал предоставление долларов с ограничениями хеджирования.1

Управляющий РБИ Санджай Малхотра. Фото: Nishikant Gamre Photography, © @nishikantgamre. Источник: Reserve Bank of India; его разрешение для СМИ допускает использование этих фотографий при освещении новостей банка с указанием источника.
Вывести крупного покупателя с открытого рынка
С 12 октября РБИ обеспечит все ежедневные долларовые потребности Indian Oil, Hindustan Petroleum и Bharat Petroleum до дальнейшего уведомления.2
Перенос сделки с открытого рынка не устраняет лежащую в её основе потребность. За нефть по-прежнему необходимо платить. Специальное окно меняет непосредственного поставщика валюты, потенциально снижая конкуренцию за доллары между другими покупателями. Оно не отменяет импортный счёт и само по себе не улучшает экономические условия покупки нефти.
Поэтому оценка политики должна различать более спокойный курс и объём официальной валюты, затраченной на его достижение. Одинаковая внешняя стабильность может сопровождаться совершенно разной нагрузкой на баланс центрального банка.
Проверка и финансирование решают разные задачи
Совокупный лимит недокументированных открытых позиций: 5 млн долларов вместо 100 млн, отдельно для посредников и бирж. Отменённые рупиевые контракты не возобновляются; продление при погашении разрешено.3
Более крупные хеджи требуют документов.1
По хеджам покупки валюты для текущих операций свыше 2 млн долларов, заключённым после выпуска указаний, банки резервируют 20% номинала в рупиевом эквиваленте денежными средствами до прекращения контракта.4 Посредники требуют заверения об отсутствии двойного хеджирования.1
Эти различия важны при сопоставлении обычного импортного платежа, договора защиты от изменения его стоимости и спекулятивной позиции.
Проверка выясняет, соответствует ли финансовая позиция реальному обязательству. Резерв определяет, какие ресурсы связаны с удержанием контракта. Инструменты могут дополнять друг друга, но решают разные задачи. Более качественные документы сами по себе не создают валютное предложение, а подорожание хеджирования не устраняет коммерческий риск, ради которого оно предпринималось.
Реакция рынка — лишь первый сигнал
Reuters сообщило о падении рупии более чем на 7% с начала года и последующем укреплении примерно на 0,6% на малоликвидном офшорном рынке после объявления.5
Первый отклик не доказывает устойчивого изменения долларового спроса и предложения. При небольшом числе сделок движение цены хуже отражает то, как весь рынок усвоит новые правила. Более содержательная проверка наступит после возобновления обычных операций, когда компании определят нужный им объём защиты.
Таким образом, компромисс не сводится к разовому укреплению рупии. Ослабление давления на одном рынке может переносить его на официальные резервы, банковское финансирование или денежные потоки компаний. Для устойчивой оценки эти каналы нужно рассматривать вместе с сохраняющимися валютными потребностями реальной экономики.
Источники
-
2026-10-10 · RBI Announces Regulatory Measures for the Foreign Exchange Market · RBI ↩ ↩2 ↩3
-
2026-10-10 · RBI announces special window for Public Sector Oil Marketing Companies to meet dollar requirements · RBI ↩
-
2026-10-10 · Risk Management and Inter-Bank Dealings · RBI ↩
-
2026-10-10 · Risk Management and Inter-Bank Dealings - Foreign Exchange Risk Reserve · RBI ↩
-
2026-10-10 · India unveils tough curbs on dollar demand to defend rupee · Reuters / MarketScreener ↩