印度加强汇率防线
汇率政策可能在官方储备、银行融资与企业现金流之间转移成本。汇率最初的变化,不足以判定措施的持续效果。
作者 全球伯乐 News
资料整理
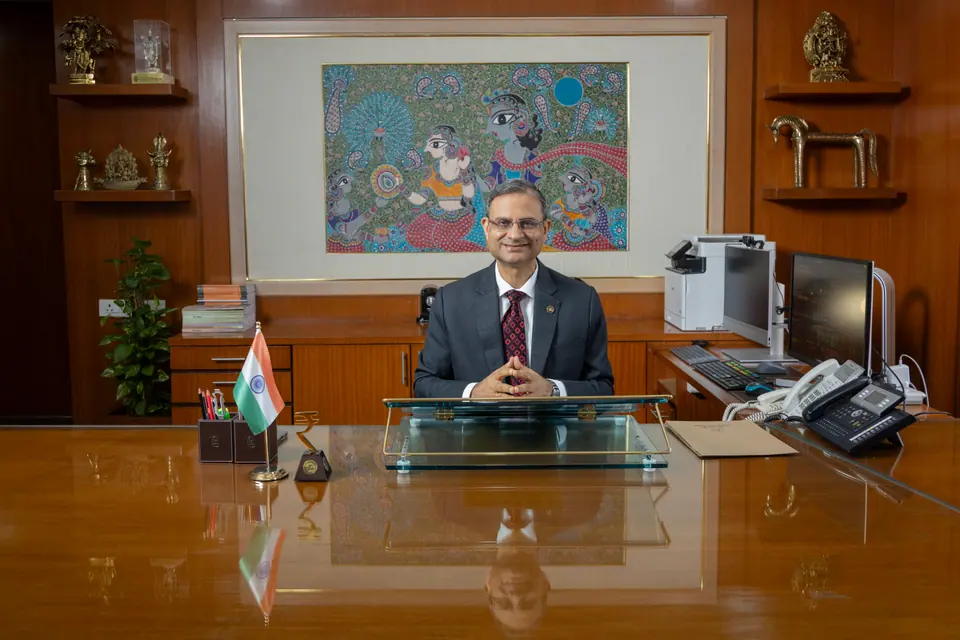
印度央行10月10日同时干预美元供应与套保。1

印度储备银行行长桑杰·马尔霍特拉。摄影:Nishikant Gamre Photography,© @nishikantgamre。来源:印度储备银行;其媒体使用许可允许媒体在报道该行新闻时使用相关照片,并注明来源。
把主要购汇需求移出公开市场
10月12日起,印度储备银行将满足印度石油、印度斯坦石油和巴拉特石油全部每日美元需求,直至另行通知。2
这里的经济区别,在于把一笔交易移出公开市场,并不等于消除它背后的需求。石油仍需付款,专门窗口改变的是外汇的直接供应方,可能降低其他买方面临的美元竞争,却不会让进口账单消失,也不会独立改善石油进口的经济性。
这也改变了评估政策效果的方式。汇率更加平稳是一种结果,为实现这种平稳而投入多少官方外汇,则是另一种结果。同样的表面稳定,可能对应中央银行资产负债表上完全不同的压力。
核验与资金约束是两种工具
无需敞口证明的未平仓额度由1亿美元降至500万美元,分别按交易商与交易所合计;卢比合约取消后不得重订,到期可展期。3
更大额仍可凭证明套保。1
银行须为指令发布后新订立的逾200万美元经常账户购汇套保,留存名义金额卢比等值20%的现金至合约终止。4 交易商须取得不重复套保的声明。1
企业在比较普通进口付款、针对该付款的对冲合约和投机头寸时,这些区别十分重要。
从机制看,核验关注金融头寸是否对应真实义务,准备金关注持有合约需要投入多少资源。两者可以相互加强,但解决的问题不同。更完善的文件本身不会增加外汇供应,更昂贵的套保也不会消除企业原本希望管理的商业风险。
市场反应只是初步信号
路透社报道,卢比年内已跌逾7%,措施公布后在交投清淡的离岸市场反弹约0.6%。5
这一即时反应不足以证明美元供求已发生持久改变。交易稀少时,价格变化对整个市场吸收新规则能力的代表性可能较弱。更有价值的检验,是常规交易恢复后,企业在修订框架下选择购买多少风险保护。
因此,政策的取舍不只是卢比某一次是否上涨。一个市场的压力减轻,可能意味着压力转向官方储备、银行资金或企业现金管理。要作出持续性的判断,必须把这些渠道与实体经济仍然存在的外币需求放在一起观察。
来源与说明
-
2026-10-10 · RBI Announces Regulatory Measures for the Foreign Exchange Market · RBI ↩ ↩2 ↩3
-
2026-10-10 · RBI announces special window for Public Sector Oil Marketing Companies to meet dollar requirements · RBI ↩
-
2026-10-10 · Risk Management and Inter-Bank Dealings · RBI ↩
-
2026-10-10 · Risk Management and Inter-Bank Dealings - Foreign Exchange Risk Reserve · RBI ↩
-
2026-10-10 · India unveils tough curbs on dollar demand to defend rupee · Reuters / MarketScreener ↩