美国新建大型光伏项目更常配储能:已投运比例与规划数字不能混写
美国能源信息署根据电厂上报数据分析,2026 年截至 9 月新增的大型光伏容量中,超过 16% 与已运行储能同址;未来更高比例仍属于开发计划。
作者 全球伯乐 News
资料整理
文章目录
AI生成示意图,用于说明光伏与储能同址的主题;非真实电站照片,不表示具体项目规模或运行状态。
美国能源信息署(EIA)10 月 30 日依据电厂运营者向 EIA-860M 提报的数据指出,2026 年截至 9 月新增的公用事业规模光伏容量中,超过 16% 与已投入运行的电池储能同址;2017 年对应比例为 2%。这里统计的是新增光伏容量与同址储能的关系,并非全美发电量中有 16% 经电池转送,也不是每套配储系统都与太阳能同步投运。EIA 提醒,同一电站的光伏与电池单元可能在不同时间进入商业运行。1
已投运容量与未来计划
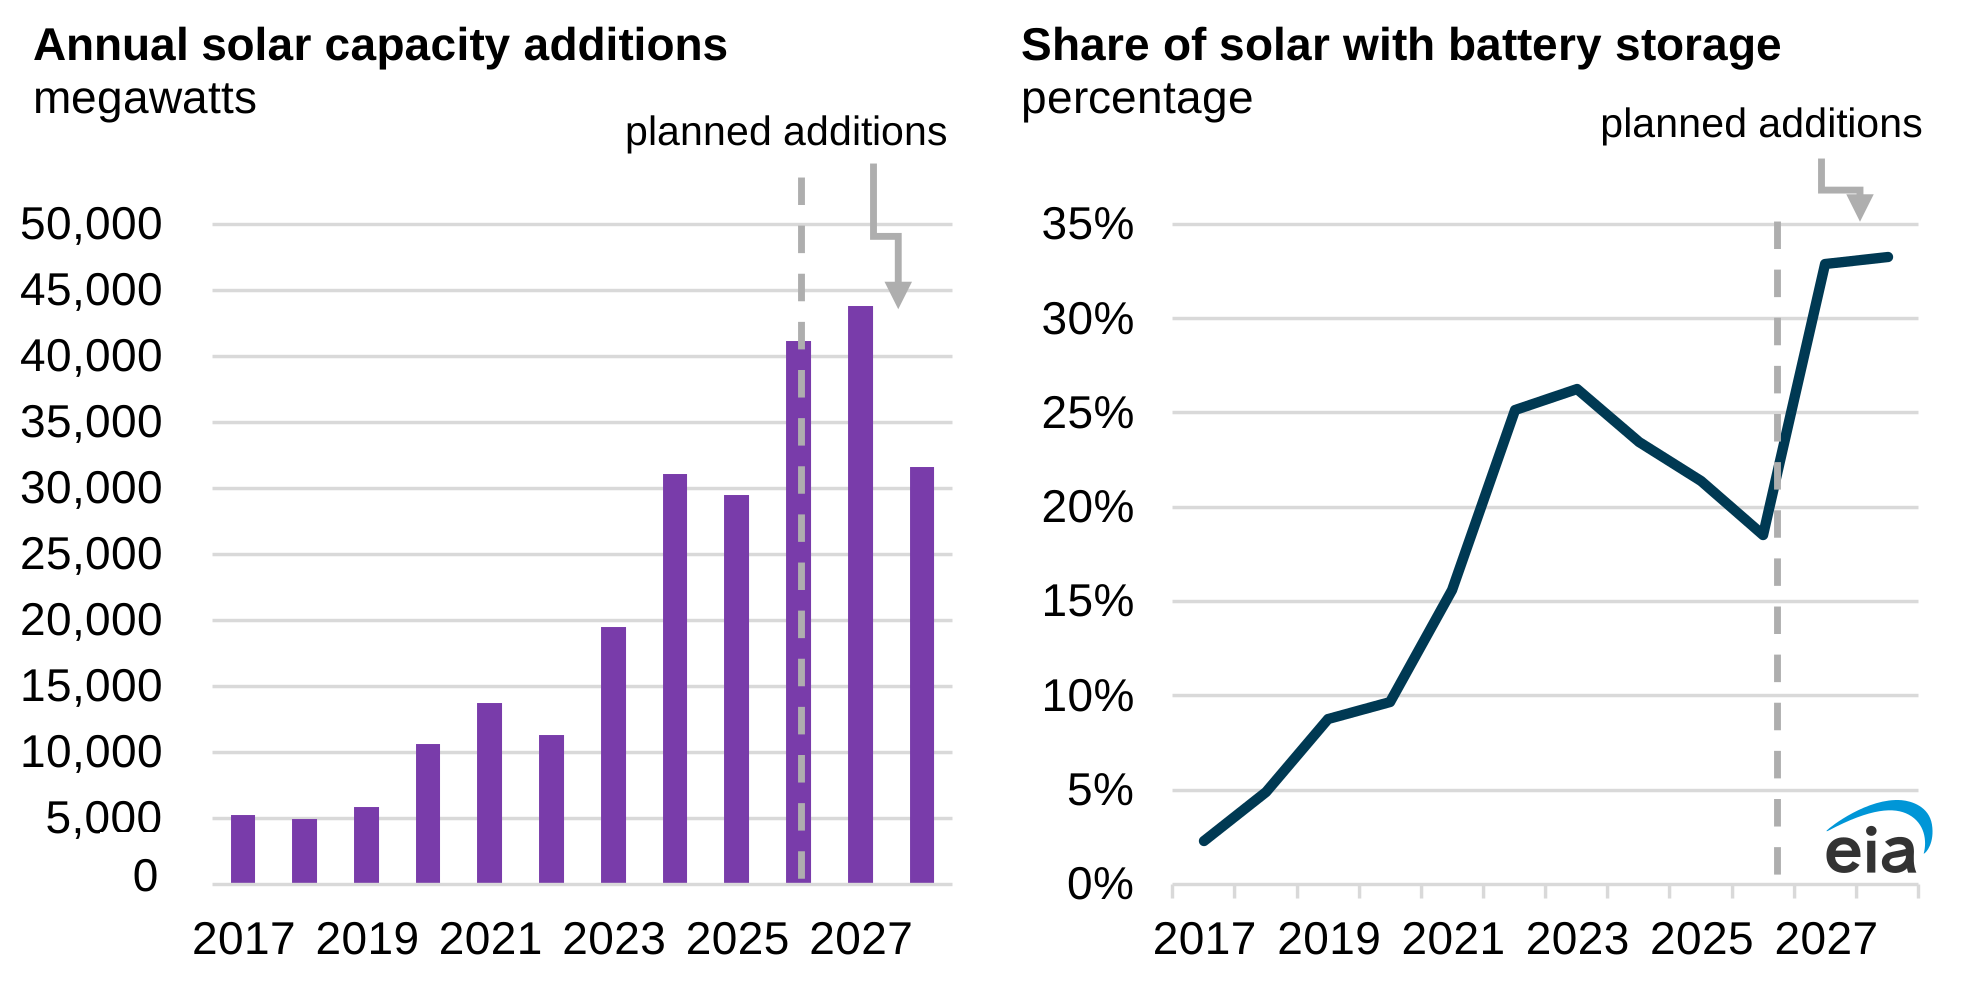
EIA 还给出基于开发商申报的展望:若 2026 年最后三个月计划项目按预期投运,全年新增光伏的同址配储比例可能达到 19%;提交的 2027—2028 年计划中,该比例超过 30%。这些是计划和推算,不是已实现结果;项目延期或取消、并网限制,以及光伏与电池投运时间的差异,都可能影响最终兑现情况。1
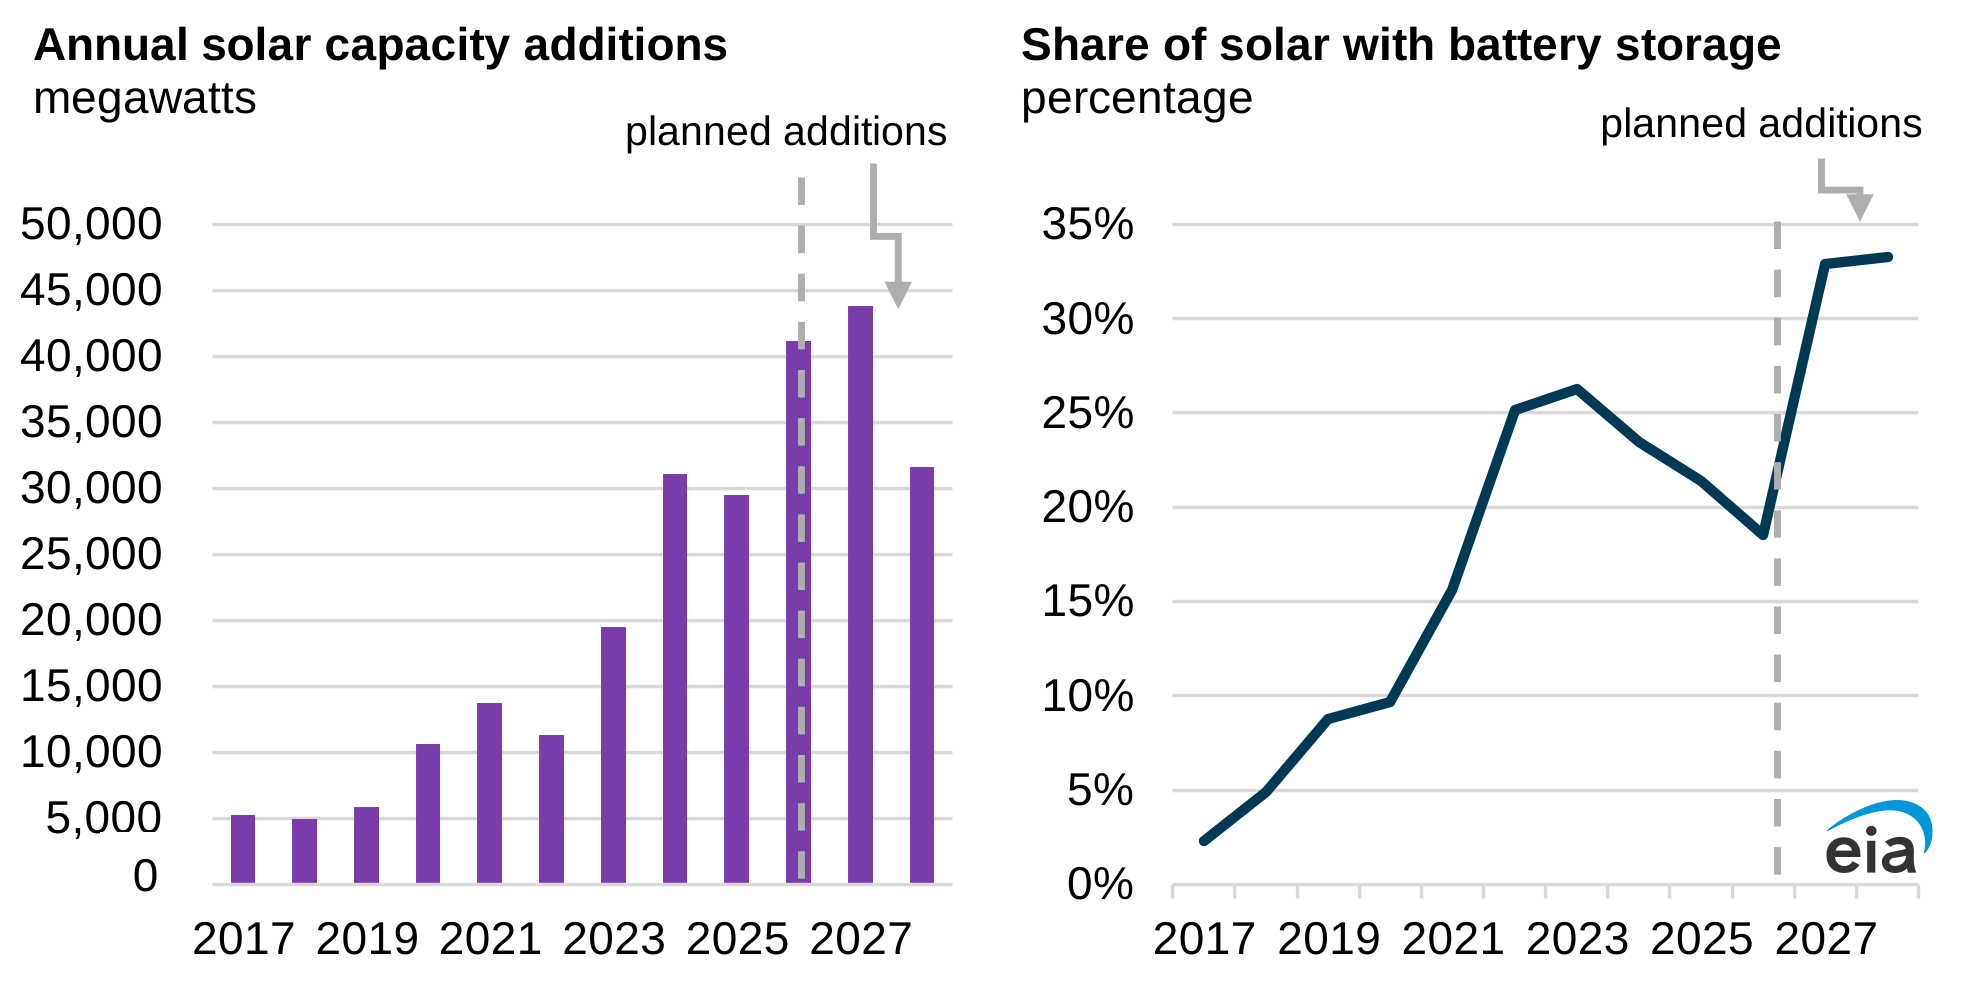
图 1:左图为年度新增光伏装机容量,单位为兆瓦;右图为当年新增光伏容量中与电池储能同址的占比。虚线及“planned additions”标记区分包含申报计划的部分;2026 年全年图示包含四季度计划,不能与截至 9 月已投运的超过 16% 混用。原图由 EIA 于 2026 年 10 月 30 日发布,数据来自 EIA-860M。原始图表 · EIA 重用条款。12
同址储能如何改变售电时机
光伏与电池放在同一场址,使运营者能够在太阳能出力较高时,根据批发电价选择送电或充电,并在价格和电网需求变化时调整输出。太阳能渗透率较高的地区,批发电价往往在光伏出力较高时走低,并随出力减少而回升;配储可以改变电能出售的时机。但收益仍取决于当地电价、储能时长、并网条件和运行策略,“同址”本身不保证项目盈利。1
新增容量与既有装机的不同口径
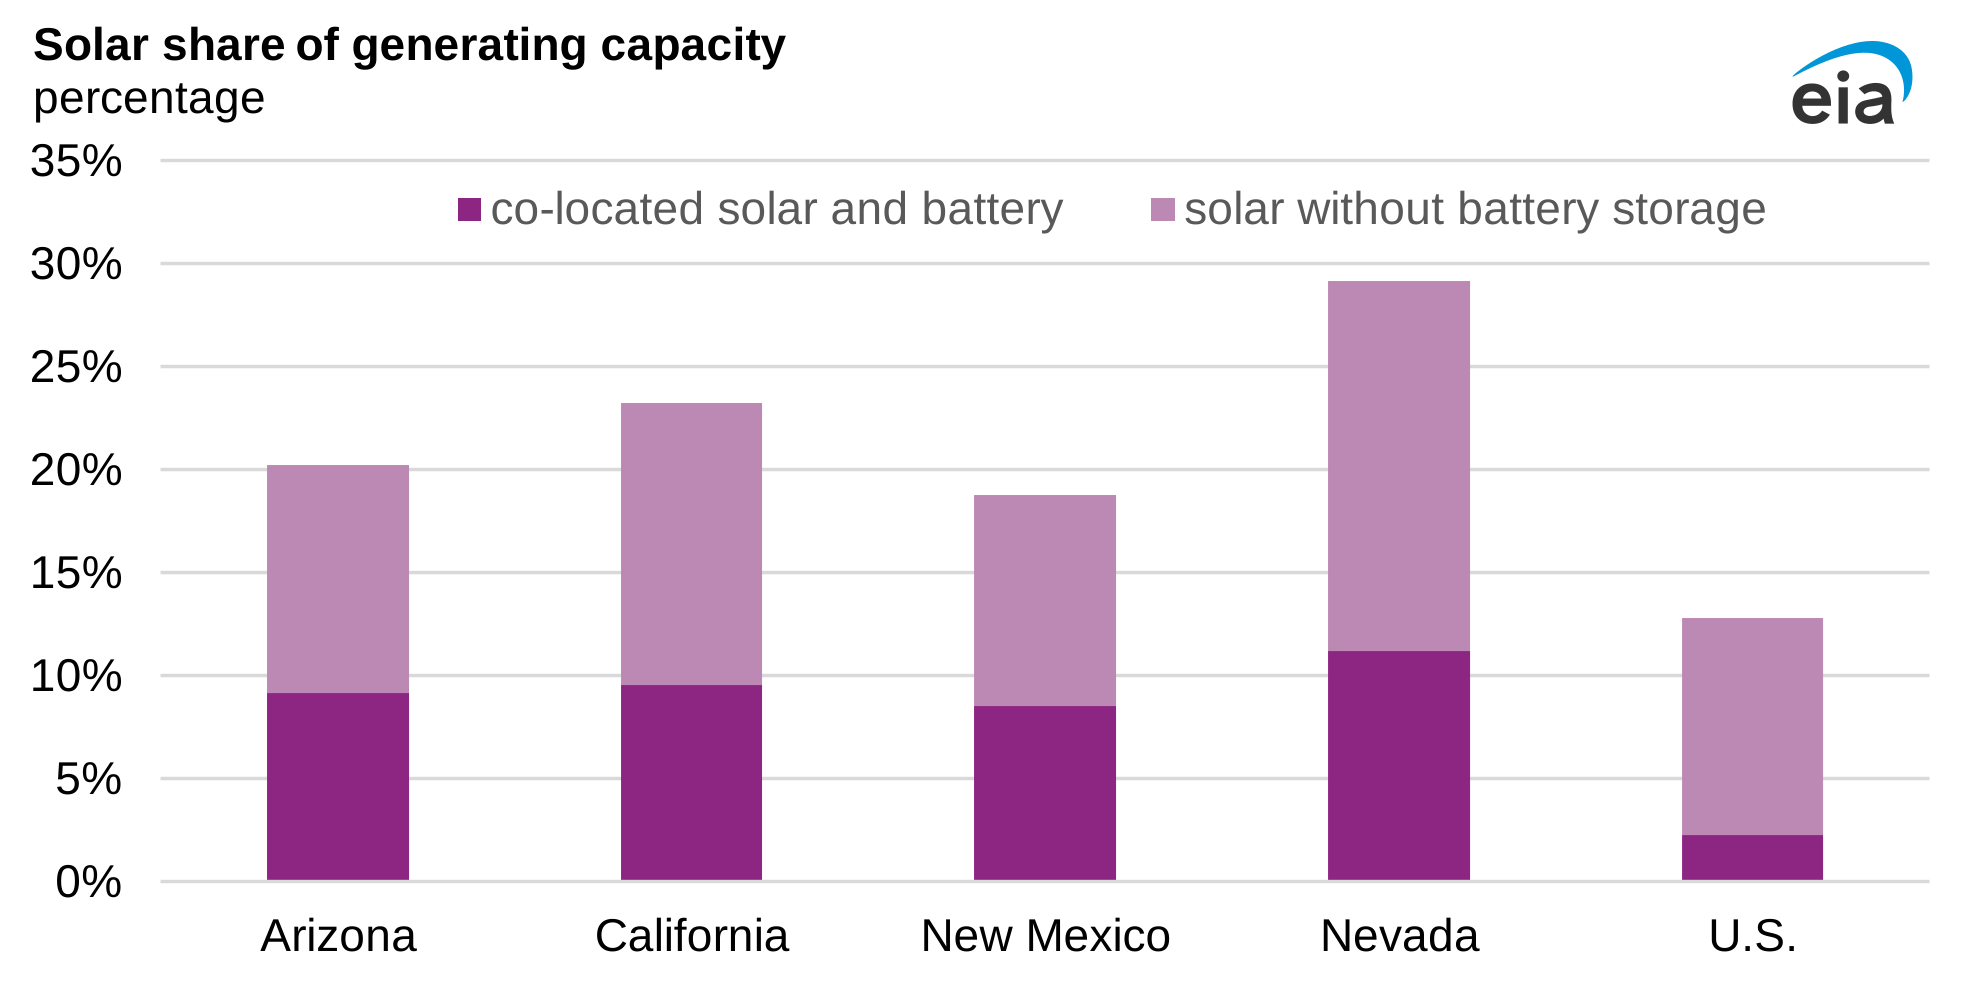
EIA 另指出,截至 2026 年 9 月,光伏占美国公用事业规模总发电装机容量的约 13%,其中约 18% 与电池储能同址。这个存量口径与前述“当年新增容量的超过 16%”不同。在亚利桑那、加利福尼亚、新墨西哥和内华达四州,光伏容量的同址配储比例均超过全国平均水平的两倍。1
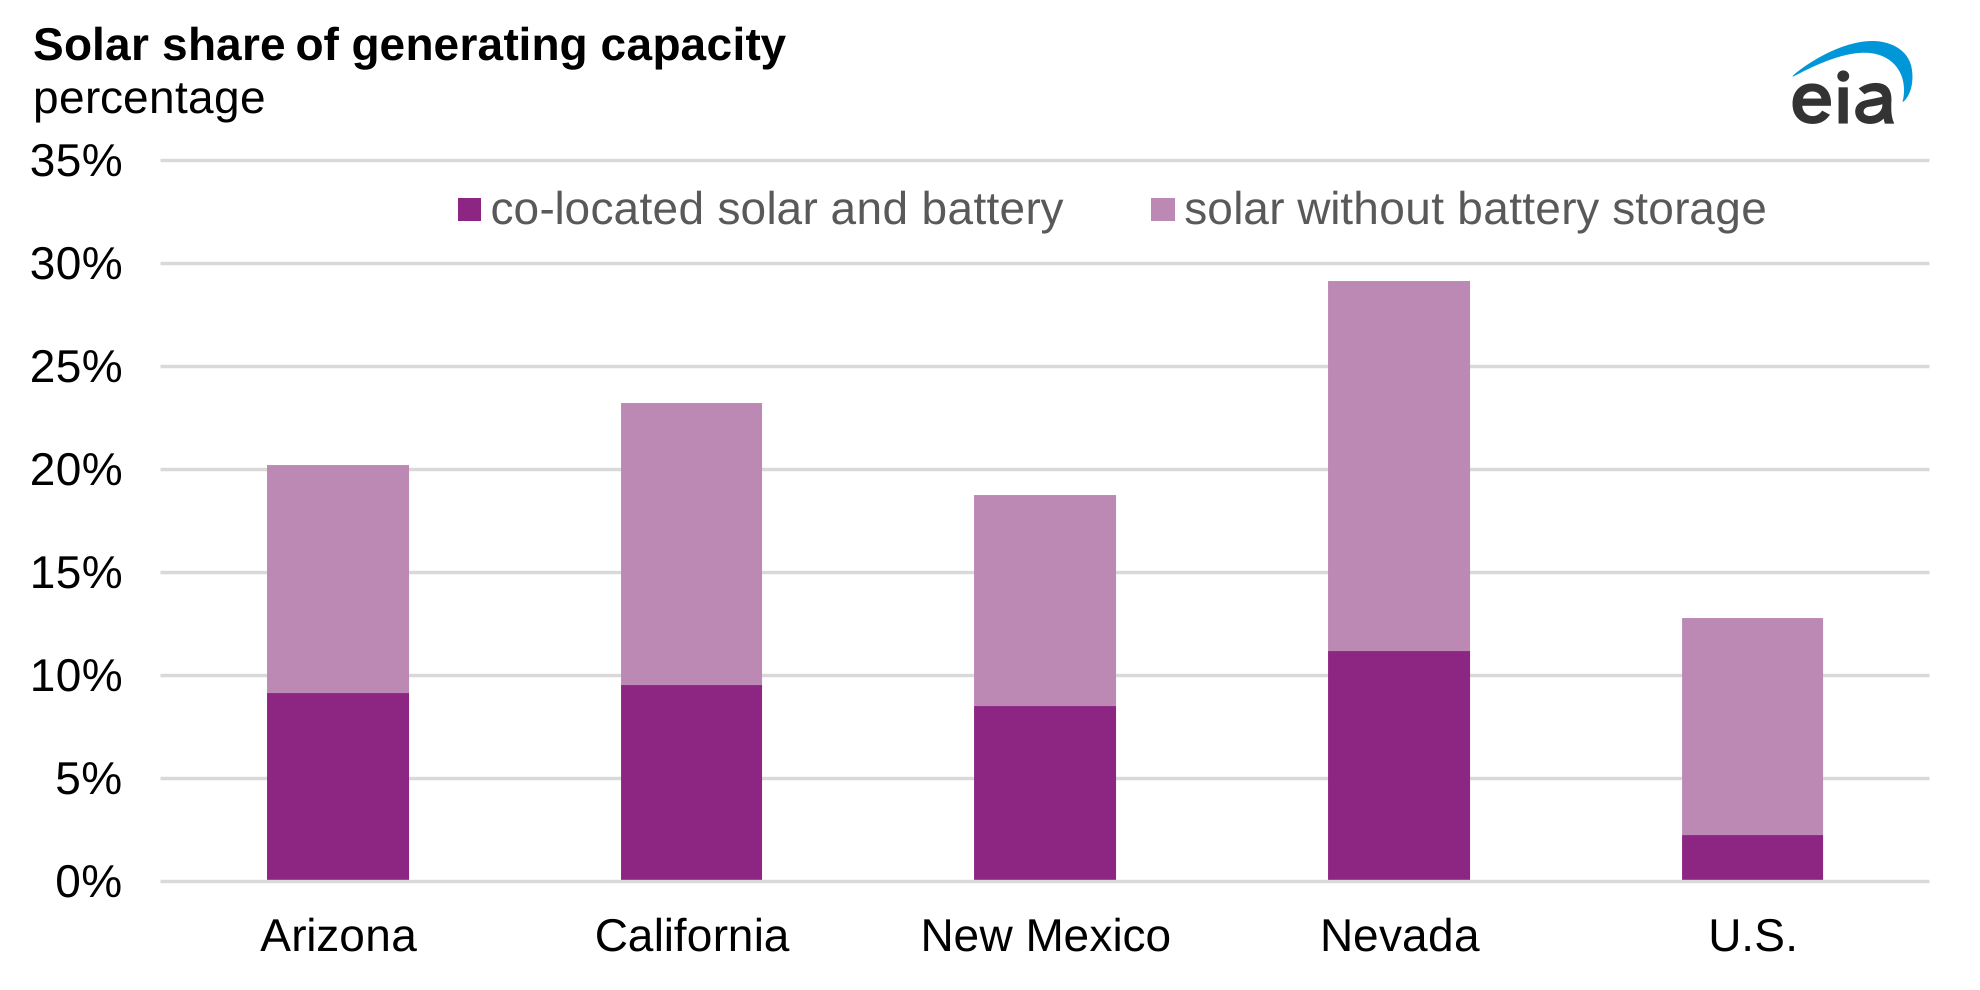
图 2:各柱总高度表示光伏占当地公用事业规模发电装机容量的比例;深紫色部分为同址配储的光伏,浅紫色部分为未同址配储的光伏。横轴依次为亚利桑那、加利福尼亚、新墨西哥、内华达和全美;纵轴分母为各地总发电装机容量,不是仅以光伏容量为分母的配储率。原图由 EIA 于 2026 年 10 月 30 日发布,数据截至 2026 年 9 月,来自 EIA-860M。原始图表 · EIA 重用条款。1
储能正在成为越来越常见的光伏项目设计,但真正影响电网的是可调度功率、持续时长与投运地点,而非只看配储项目占比。后续仍应核对 EIA 月度项目清单和实际投运情况,尤其要检验 2027—2028 年申报计划的兑现率。