美國新建大型太陽光電案場更常搭配儲能:已商轉比例與規劃數字不可混為一談
美國能源資訊署依據電廠申報資料分析,2026 年截至 9 月新增的大型太陽光電容量中,超過 16% 與已運轉儲能設於同一場址;未來更高比例仍屬開發計畫。
作者 全球伯樂 News
資料整理
文章目錄
AI生成示意圖,用於說明太陽光電與儲能設於同一場址的主題;並非真實電廠照片,也不表示特定案場的規模或運轉狀態。
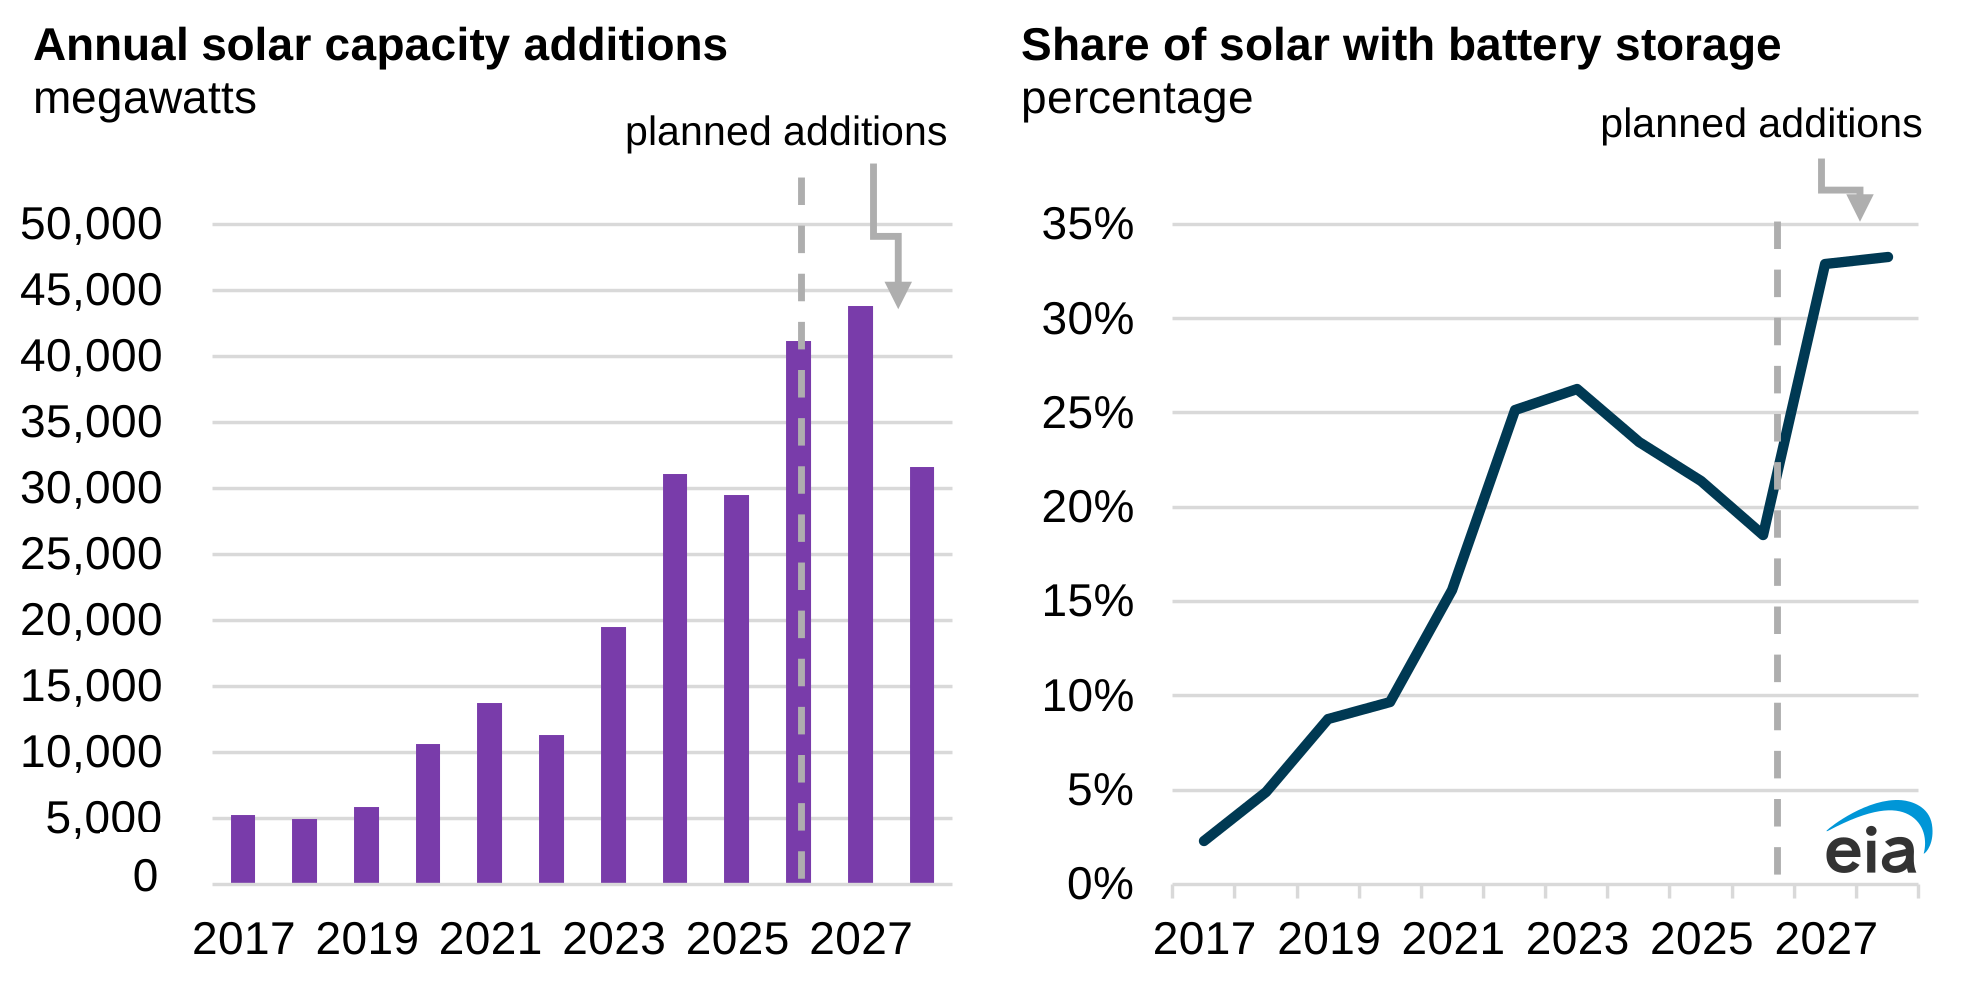
美國能源資訊署(EIA)10 月 30 日依據電廠營運者向 EIA-860M 申報的資料指出,2026 年截至 9 月新增的公用事業規模太陽光電容量中,超過 16% 與已投入運轉的電池儲能設於同一場址;2017 年的對應比例為 2%。這裡統計的是新增太陽光電容量與同址儲能的關係,並非全美發電量有 16% 經電池轉送,也不表示每套搭配的儲能系統都與太陽光電同步商轉。EIA 提醒,同一電廠的太陽光電與電池單元可能在不同時間開始商業運轉。1
已商轉容量與未來計畫
EIA 也提出依據開發商申報資料的展望:若 2026 年最後三個月的規劃案場如期商轉,全年新增太陽光電的同址儲能搭配比例可能達到 19%;已提交的 2027—2028 年計畫中,該比例超過 30%。這些是計畫與推估,不是已實現的結果;案場延後或取消、併網限制,以及太陽光電與電池商轉時間的差異,都可能影響最終落實情況。1
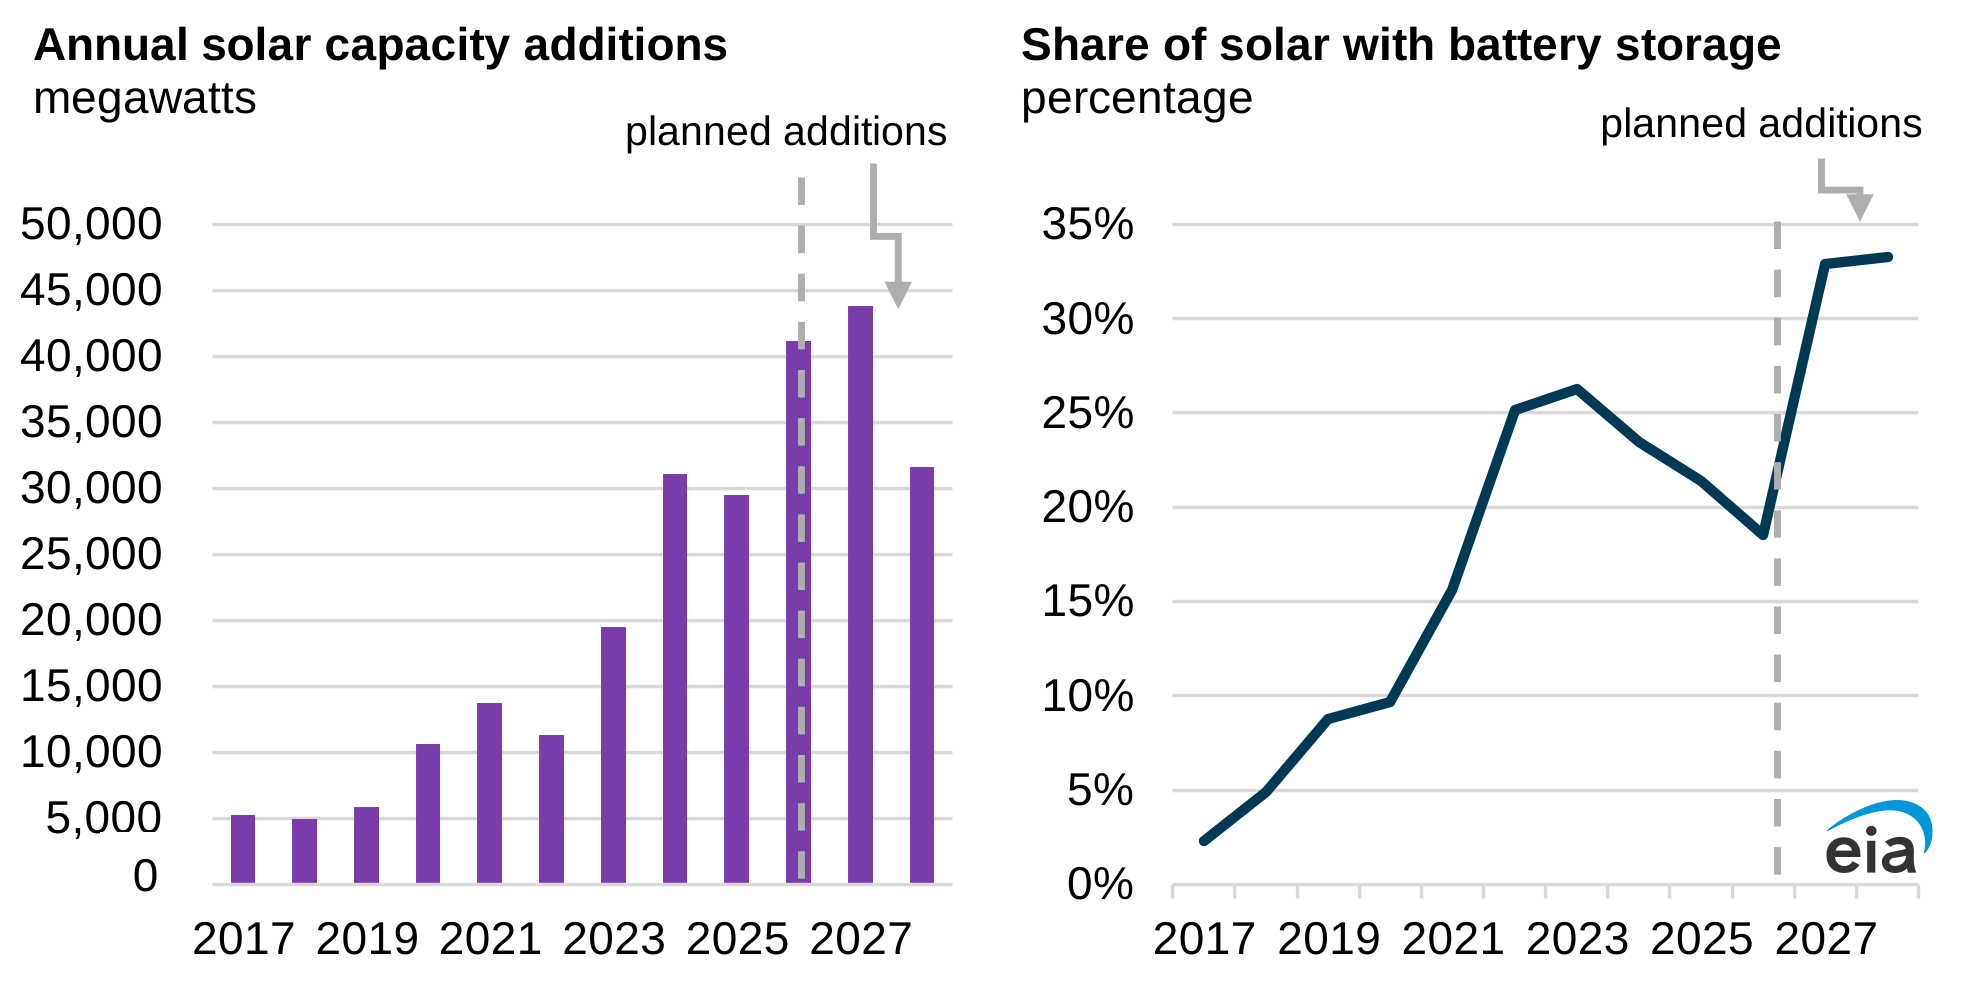
圖 1:左圖為年度新增太陽光電裝置容量,單位為百萬瓦;右圖為當年新增太陽光電容量中,與電池儲能設於同一場址的占比。虛線及「planned additions」標示用來區分包含申報計畫的部分;2026 年全年圖示包含第四季計畫,不能與截至 9 月已商轉的超過 16% 混用。原圖由 EIA 於 2026 年 10 月 30 日發布,資料來自 EIA-860M。原始圖表;EIA 內容再利用條款。12
同址儲能如何改變售電時機
太陽光電與電池設於同一場址,讓營運者能在太陽能出力較高時,依批發電價選擇送電或充電,並隨價格與電網需求變化調整輸出。太陽能滲透率較高的地區,批發電價往往在太陽光電出力較高時走低,並隨出力減少而回升;搭配儲能可以改變電力出售的時機。不過,收益仍取決於當地電價、儲能時長、併網條件與運轉策略,「同址」本身並不保證案場獲利。1
新增容量與既有裝置容量的不同口徑
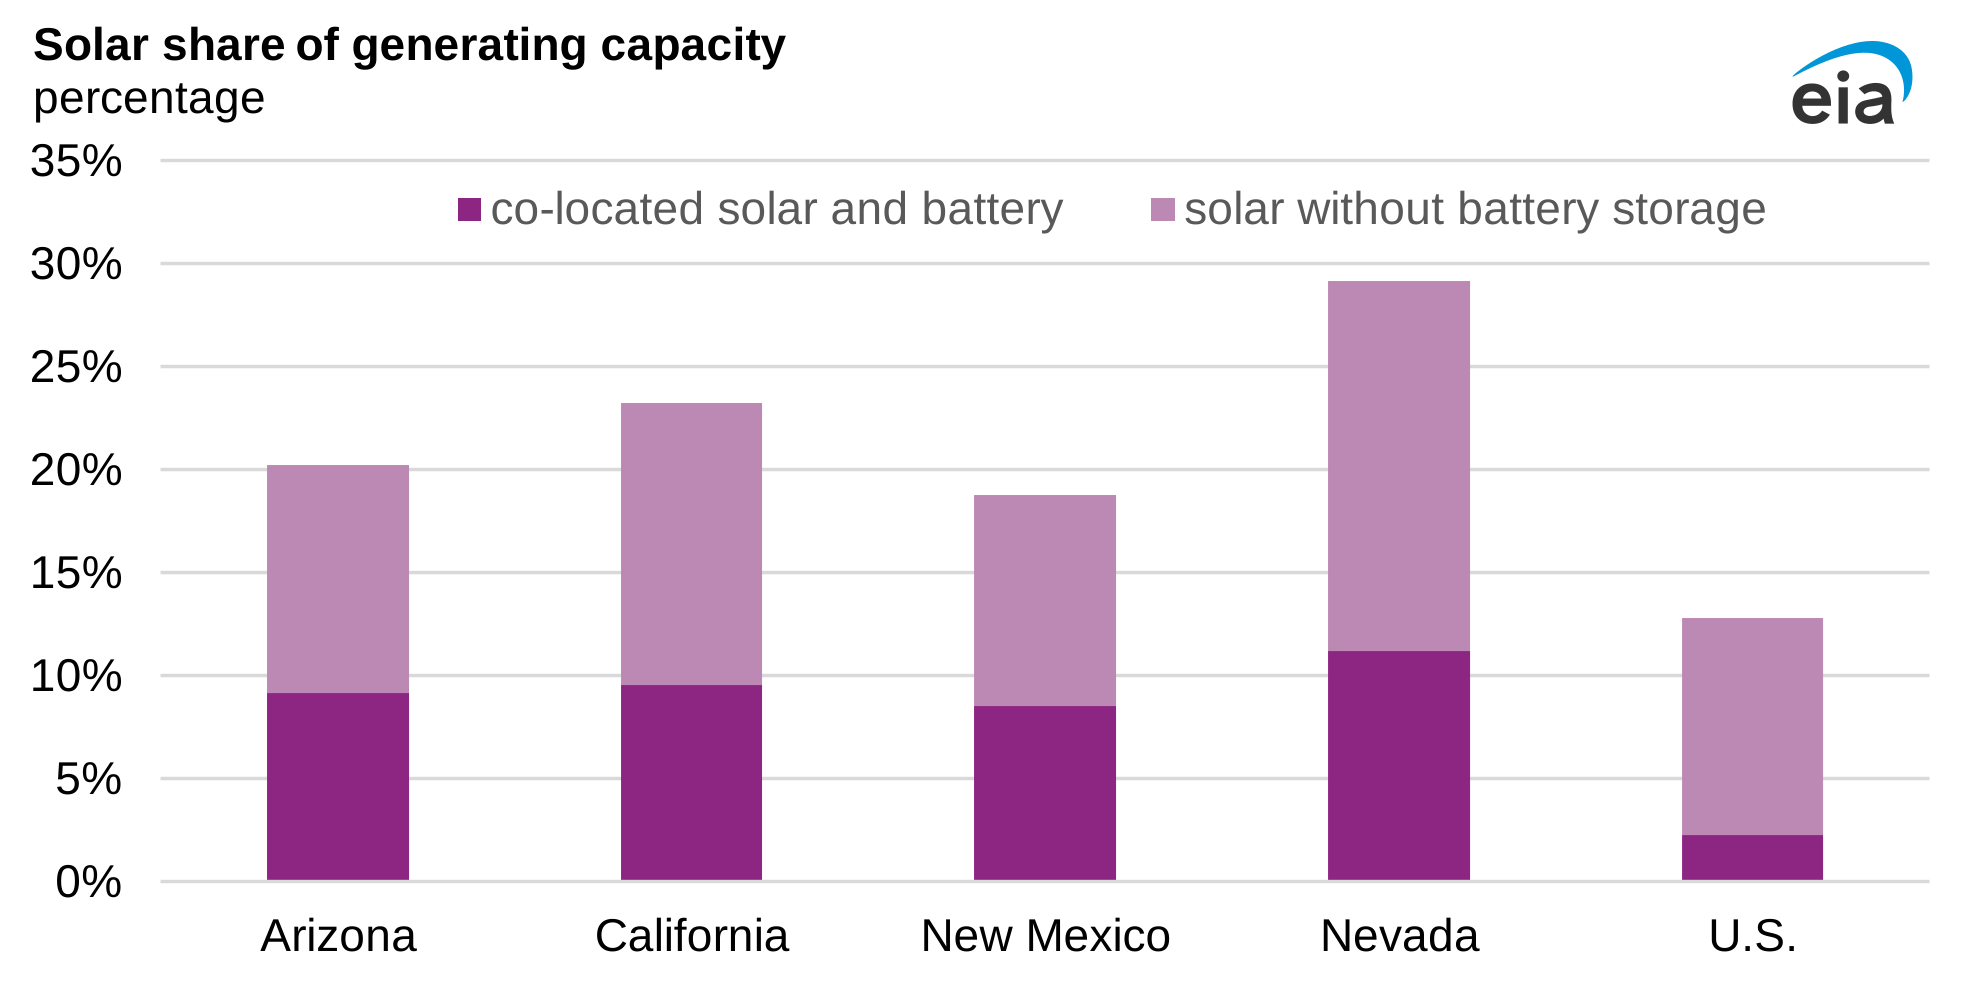
EIA 另指出,截至 2026 年 9 月,太陽光電約占美國公用事業規模總發電裝置容量的 13%,其中約 18% 與電池儲能設於同一場址。這項既有容量的統計口徑,與前述「當年新增容量的超過 16%」不同。在亞利桑那州、加利福尼亞州、新墨西哥州與內華達州,太陽光電容量搭配同址儲能的比例,均超過全國平均水準的兩倍。1
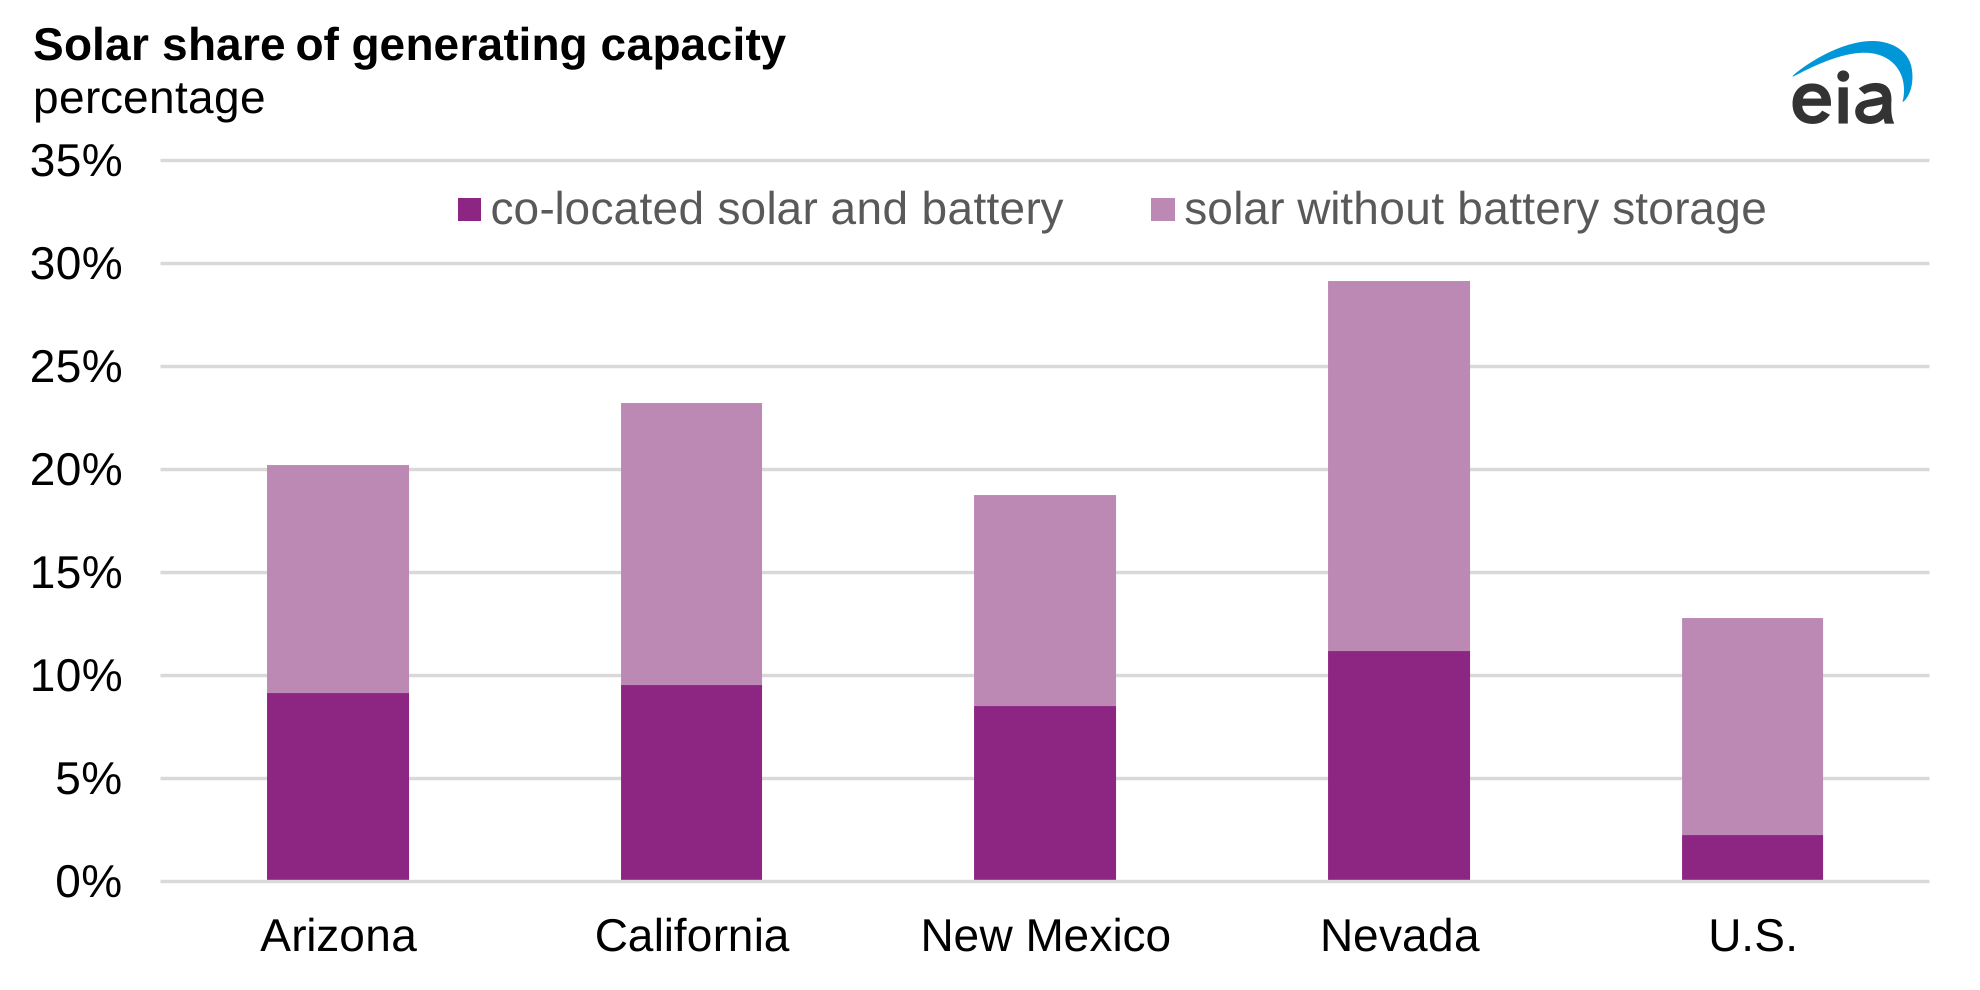
圖 2:各柱總高度表示太陽光電占當地公用事業規模發電裝置容量的比例;深紫色部分為搭配同址儲能的太陽光電,淺紫色部分則為未搭配同址儲能的太陽光電。橫軸依序為亞利桑那州、加利福尼亞州、新墨西哥州、內華達州與全美;縱軸的分母是各地總發電裝置容量,不是僅以太陽光電容量為分母的儲能搭配率。原圖由 EIA 於 2026 年 10 月 30 日發布,資料截至 2026 年 9 月,來自 EIA-860M。原始圖表;EIA 內容再利用條款。1
儲能正成為越來越常見的太陽光電案場設計,但真正影響電網的是可調度功率、持續時長與商轉地點,而不只是搭配儲能的案場占比。後續仍應核對 EIA 每月案場清單與實際商轉情況,尤其要檢視 2027—2028 年申報計畫的落實比例。