L’expansion des infrastructures d’IA à l’épreuve des revenus : les conditions derrière une prévision de 31 600 milliards de dollars
PwC estime que les investissements cumulés dans les centres de données pourraient atteindre 31 600 milliards de dollars d’ici 2050. Bain estime pour sa part que 6 000 milliards de dollars de revenus annuels seront nécessaires en 2031 pour soutenir la demande de calcul liée à l’IA. Ces estimations révèlent le décalage entre investissements et retombées commerciales.
Par Global Bole News
Compilation des sources
L’expansion des infrastructures d’intelligence artificielle est soumise à une épreuve plus directe : les revenus des applications futures pourront-ils, à temps, couvrir les capitaux engagés aujourd’hui ? Une analyse de Reuters du 3 octobre rapproche plusieurs études et souligne que l’écart entre potentiel technologique, valorisation des entreprises et gains effectifs de productivité reste à vérifier. Pour comprendre cette vague d’investissement, il faut d’abord distinguer les dépenses en capital de long terme, les revenus annuels futurs et les évolutions de l’emploi déjà observées.1
Illustration : image conceptuelle générée par IA représentant un centre de données, des installations électriques et des infrastructures en construction.
Les 31 600 milliards de dollars décrivent une trajectoire prévisionnelle
L’étude publiée par PwC le 2 septembre, dont la modélisation a été réalisée par Oxford Economics, couvre 46 pays et territoires. Son scénario central prévoit environ 31 600 milliards de dollars de dépenses d’investissement cumulées dans les centres de données mondiaux entre 2026 et 2050. Les dépenses annuelles passeraient d’environ 800 milliards de dollars en 2026 à 1 100 milliards en 2030, puis à 1 800 milliards en 2050. Le périmètre comprend les bâtiments ainsi que les équipements informatiques et de communication ; les montants sont exprimés en dollars constants et aux taux de change de 2025.2
Il ne s’agit ni de dépenses déjà effectuées ni du montant total de commandes signées par les entreprises. Le rapport suppose que les équipements sont renouvelés tous les quatre à six ans : maintenir les centres en fonctionnement implique donc de réinvestir régulièrement dans les serveurs et les puces d’accélération. Selon la vitesse d’adoption de l’IA, les montants cumulés se situent entre environ 22 000 et 50 000 milliards de dollars ; l’étude n’attribue aucune probabilité aux différents scénarios. L’approvisionnement électrique et le commerce des puces pourraient également modifier la trajectoire réelle.2
Le manque de revenus se mesure sur une base annuelle
Le rapport technologique annuel publié par Bain le 29 septembre formule un autre ensemble de conditions, du côté des revenus : pour soutenir la demande de calcul liée à l’IA qu’il estime, il faudrait environ 6 000 milliards de dollars de revenus annuels en 2031. Les applications d’IA existantes destinées aux particuliers et aux entreprises pourraient en apporter entre 1 200 et 1 800 milliards. Même en retenant la borne supérieure de cette fourchette, de nouvelles activités devraient encore fournir 4 200 milliards de dollars de revenus annuels. Ce chiffre ne doit pas être interprété comme un manque à gagner cumulé sur les cinq prochaines années.3
Bain cite parmi les sources potentielles de revenus de nouveaux modèles publicitaires, les systèmes autonomes comme la conduite automatisée, la robotique, ainsi que des applications encore à développer à grande échelle dans la recherche pharmaceutique ou l’énergie. Ce sont des pistes susceptibles de générer des revenus, et non des marchés déjà concrétisés. Les 31 600 milliards de dollars décrivent des investissements sur plusieurs années, tandis que les 6 000 milliards correspondent aux revenus nécessaires sur une seule année. Les périodes et les périmètres statistiques diffèrent : on ne peut pas diviser directement ces deux montants et présenter le résultat comme un retour sur investissement.23
La question centrale n’est donc pas seulement de savoir si les modèles pourront accomplir davantage de tâches. Il faut aussi déterminer qui captera la valeur supplémentaire, quelle part se transformera en chiffre d’affaires pour les fournisseurs et si sa concrétisation suivra le rythme du renouvellement des équipements et des financements. Les économies réalisées par les clients, le chiffre d’affaires des fournisseurs et le bénéfice final sont également des indicateurs distincts. L’efficacité technique ne garantit pas automatiquement la viabilité du financement de chaque projet.
Les signaux sur l’emploi doivent eux aussi être interprétés dans leurs limites
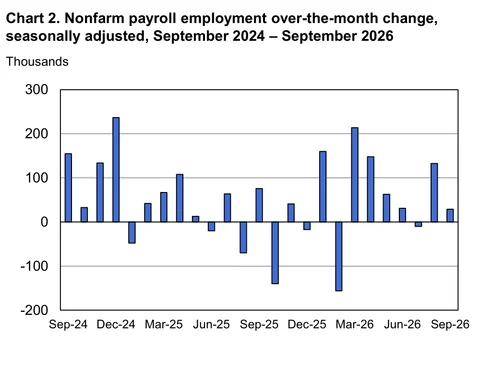
Dans une étude mise à jour le 12 août, le Stanford Digital Economy Lab utilise les données de paie d’ADP jusqu’en juin 2026 et constate que l’emploi des jeunes de 22 à 25 ans exerçant des professions fortement exposées à l’IA est inférieur d’environ 19 % à la trajectoire de comparaison qui aurait suivi la croissance de leurs contemporains peu exposés. L’étude ne constate pas de remplacement généralisé des emplois dans l’ensemble de l’économie ; l’écart se manifeste surtout par une baisse des embauches de jeunes, plutôt que par une augmentation des départs. Les auteurs précisent qu’il s’agit d’une association descriptive et que l’on ne peut pas attribuer l’intégralité de l’écart à l’IA.4
Ces résultats suggèrent qu’une contraction des embauches dans certains segments peut coexister avec une stabilité globale de l’emploi. Les seules variations du nombre de postes ne permettent pas non plus de démontrer une forte accélération de la productivité à l’échelle macroéconomique. Reuters cite l’économiste de Cambridge Diane Coyle, qui observe que les effets des grandes technologies sur la productivité ont historiquement mis longtemps à se diffuser.1
Pour cette phase d’expansion, les indicateurs les plus éclairants seront la demande effectivement payante, les taux d’utilisation après mise en service et les flux de trésorerie générés par une activité durable. Les prévisions de long terme montrent une ampleur possible ; les données opérationnelles permettront progressivement d’identifier les investissements capables de s’autofinancer. De vastes chiffres lointains ne doivent pas se substituer aux rendements réels, mais l’absence de retombées pleinement visibles ne suffit pas non plus à affirmer que toutes ces infrastructures ont perdu leur valeur.
Notes et sources
-
2026-10-03 · Analysis: AI's race to transform the world before the money runs out · Reuters, repris par CNA ↩ ↩2
-
2026-09-02 · Where $31.6 trillion of capex flows in the era-defining AI build-out · PwC, Global Data Centre Outlook 2026–50 ↩ ↩2 ↩3
-
2026-09-29 · Global AI market could hit $6 trillion annually by 2031 through unlocking value and innovation – Bain & Co's 7th Global Technology Report · Bain & Company, diffusé par PR Newswire ↩ ↩2
-
2026-08-12 · No Widespread Displacement, but the AI Employment Gap for Young Workers Has Widened to 19% · Stanford Digital Economy Lab, données arrêtées à juin 2026 ↩