亞馬遜雲端業務成長與現金流承壓並存:10-Q 確認 AI 投資進度
AWS 收入成長並未消除前期投入的現金壓力。亞馬遜第三季申報文件區分雲端業務營運、基礎設施資本支出與已完成的 OpenAI 股權投資。
作者 全球伯乐 News
資料整理
文章目錄
亞馬遜第三季財報呈現兩條同時推進的曲線:雲端業務收入和營業利益成長,設備與基礎設施投入也持續消耗現金。公司於 10 月 29 日公布業績,隨後揭露的 10-Q 季報將營運結果、現金資本支出與對 OpenAI 的股權投資分別列示。它們都與 AI 業務擴張有關,卻不是可以相互替代的財務指標。12
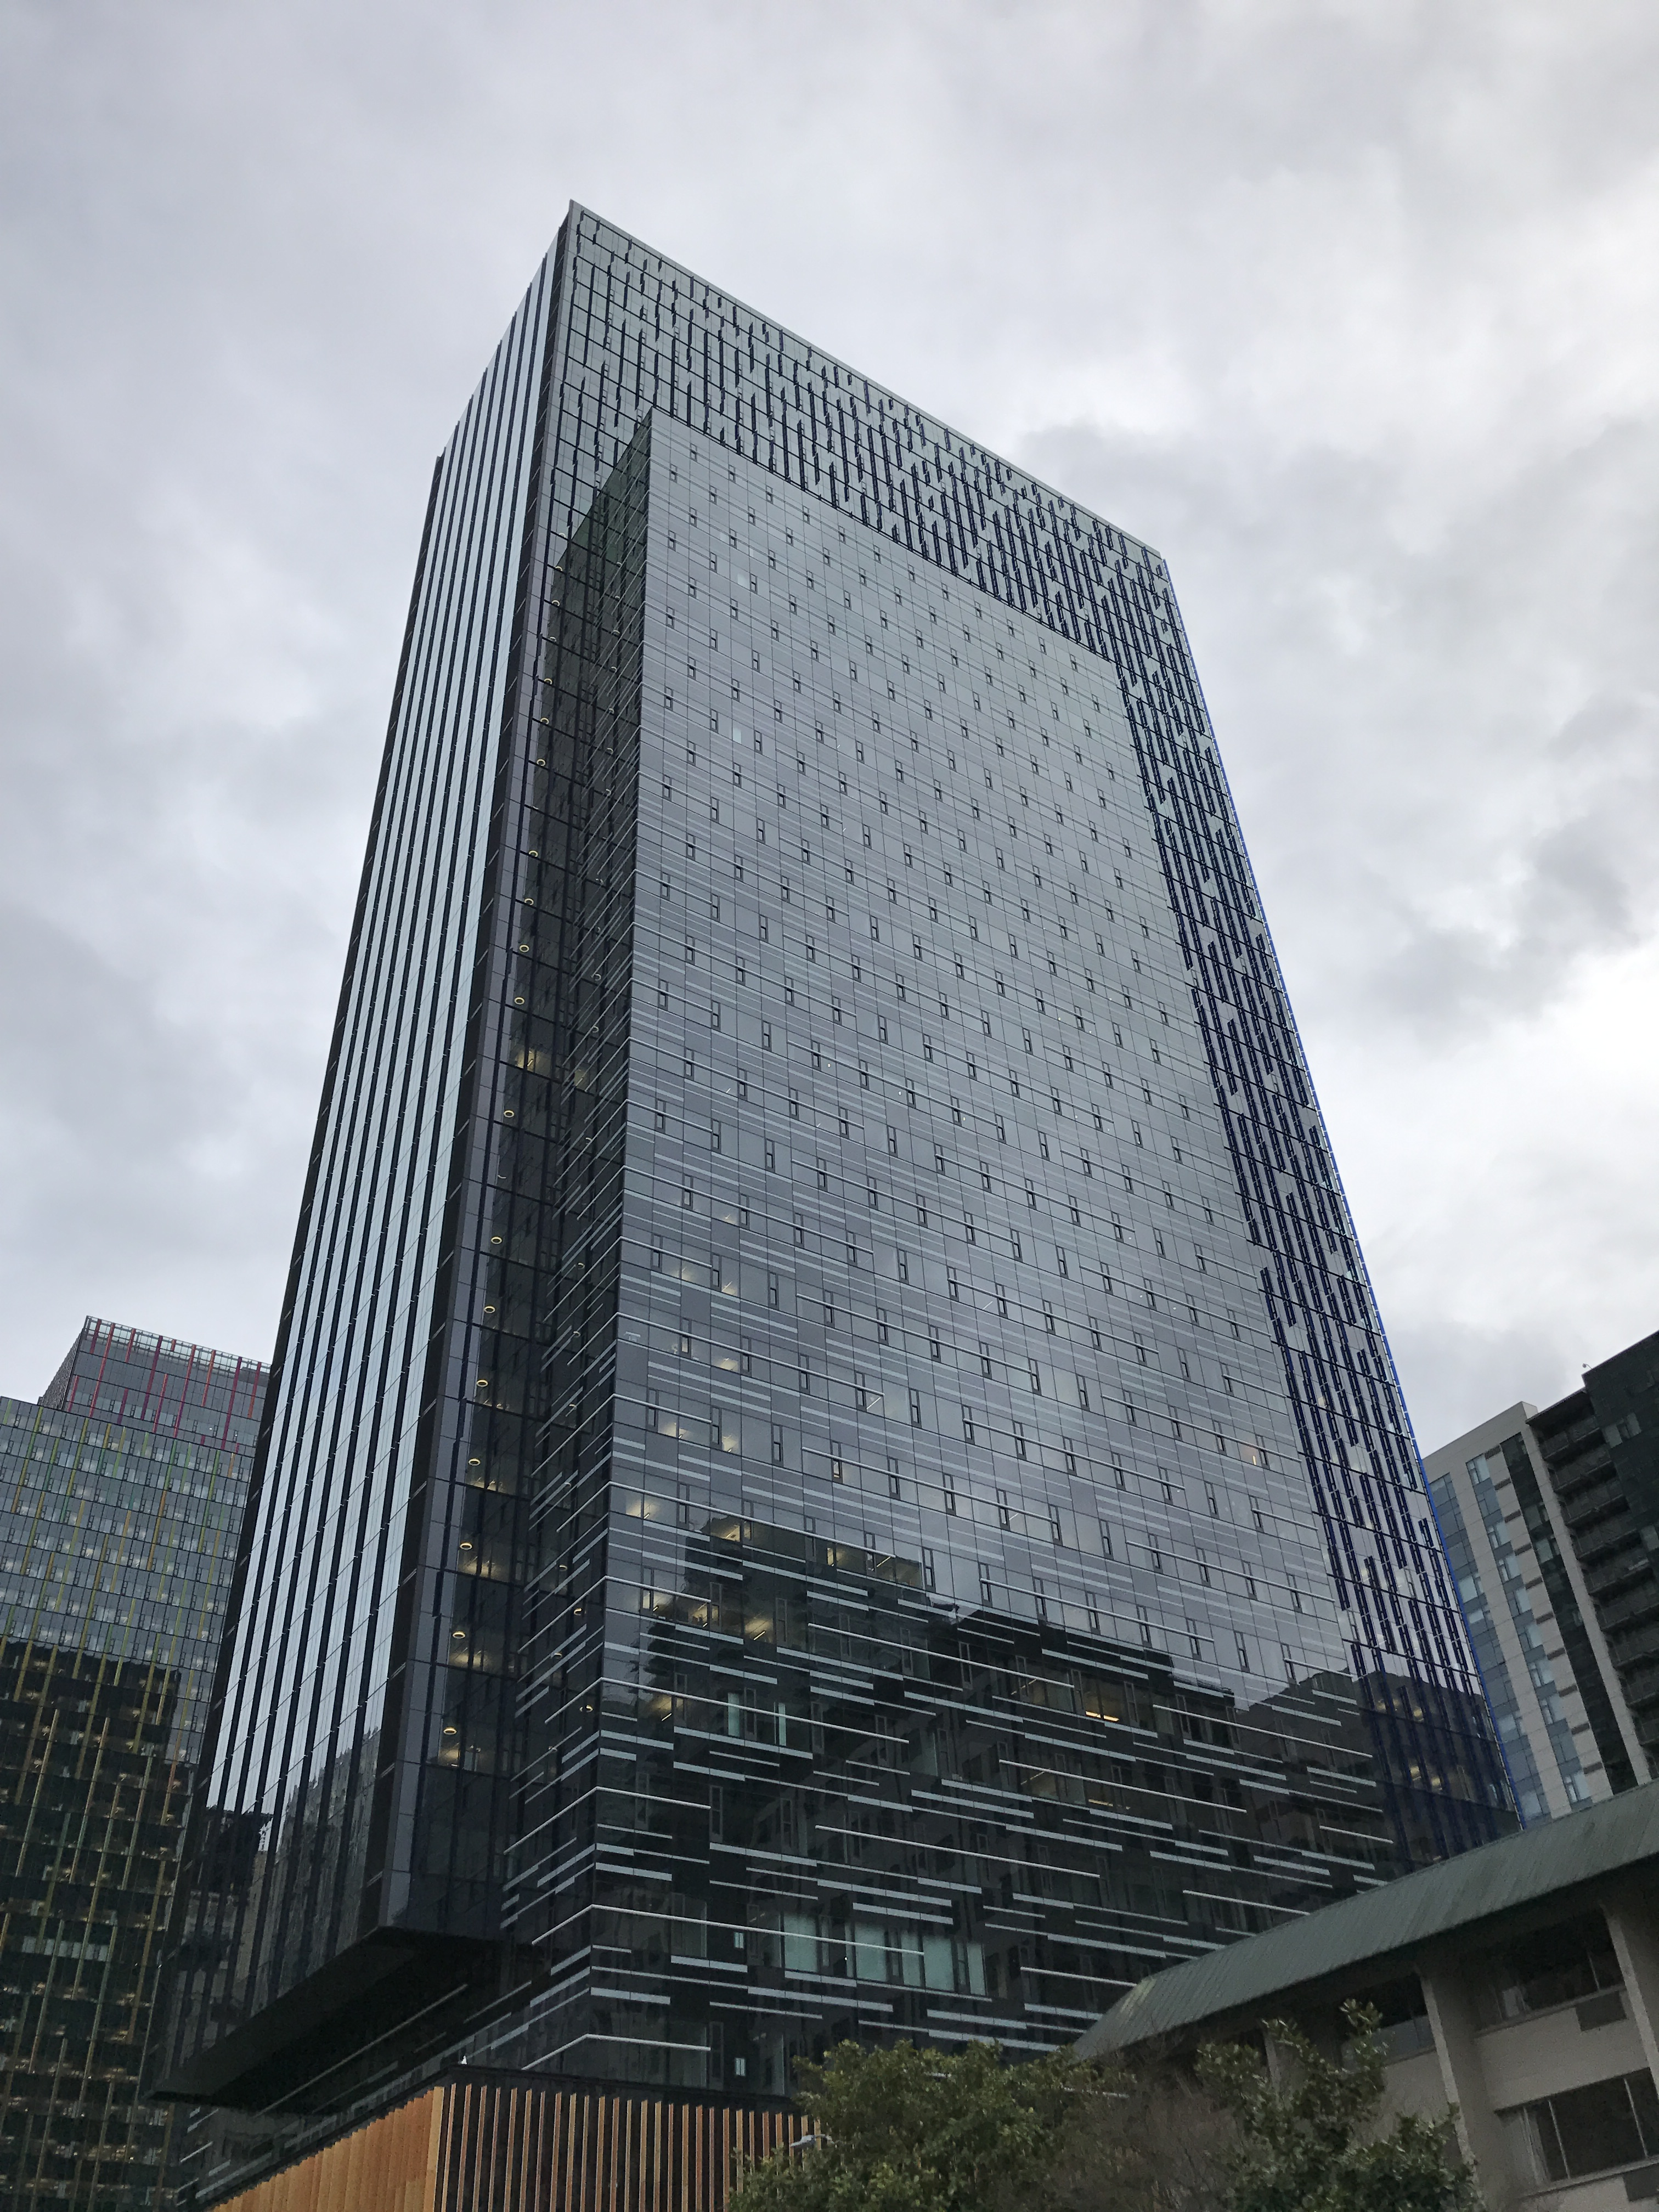
2017 年 1 月 18 日,美國西雅圖。Adamajreynolds 攝,《Day 1 Tower Seattle WA Jan 17》,CC BY-SA 4.0。資料照片,非本次財報發布現場。
雲端收入成長,不代表新投入已經回收
截至 9 月 30 日的第三季,亞馬遜淨銷售額為 2019.44 億美元,年增約 12%;營業利益為 280.76 億美元。其中 AWS 淨銷售額為 459.84 億美元,年增約 39%,營業利益為 177.73 億美元。這些數據顯示,雲端業務需求已轉化為當季收入與營運收益,但尚不能單獨證明新一輪 AI 基礎設施全部取得了預期回報。1
收入隨著服務交付而產生,設備投入卻往往發生在需求實現之前。營業利益、資本支出和現金回收的觀察週期並不相同。因此,將 AWS 的成長速度直接當成新資料中心的投資報酬率,會混淆業務表現與投資效率;對投入效率的判斷,仍須結合後續現金流及設施利用情況。
自由現金流轉負,要先看定義和時間範圍
截至 9 月 30 日的過去十二個月,公司營業活動淨現金流為 1683 億美元,高於上年同期的 1306.91 億美元。但同一期間的不動產及設備購置額,扣除出售收入及相關獎勵後,達到 2106.57 億美元。依公司以營業現金流減去這項淨購置額的定義,自由現金流由上年同期淨流入 147.88 億美元,轉為淨流出 423.57 億美元。這裡的比較期間是過去十二個月,而非第三季單季。1
10-Q 同時說明,這項非美國一般公認會計原則指標,不等於企業可自由支配的全部剩餘現金:它未納入償還債務本金、非上市股權投資或企業收購等現金用途。因此,自由現金流轉負不代表營業活動沒有創造現金;反過來,營業現金流為正,也不能說明所有投資都已由營業現金完全支應。需要將完整現金流量表與這項補充指標一起閱讀。1
公司將現金資本支出主要用於技術基礎設施,其中大部分支援 AWS 業務成長,同時也包括履約網路擴充。第三季現金資本支出為 759 億美元,前九個月為 1722 億美元;全年約 2200 億美元仍是公司預期,不是已經支出的結果。資本支出、上述淨設備購置額與自由現金流的定義和統計期間各有差異,不宜混為同一項數字。1
OpenAI 股權投資已經發生,但不是資本支出
在 2 月 27 日的合作公告中,雙方公布的安排是亞馬遜擬投資 500 億美元,先投 150 億美元,其餘部分待條件滿足後投入。3 此次 10-Q 則記載,第一季初始投資後,第二季又投資 137 億美元,第三季投入剩餘的 213 億美元。截至 9 月 30 日,累計 500 億美元已投資於 OpenAI 的 C 輪特別股。1
這讓「宣布承諾」與「實際完成投資」之間,有了明確的申報證據。若仍將全部 500 億美元描述為尚待實現的計畫,就會遺漏最新進度;但將這筆股權投資併入亞馬遜的設備資本支出,或當作 AWS 收入,同樣不準確。10-Q 將其列為未採權益法核算的私人公司股權投資,後續可觀察價格變化或減損,還可能影響損益。1
本次財報真正值得持續觀察的,是成長能否在前期投入之後形成穩定的現金回收。AWS 的當季營運表現、公司整體現金支出與所持股權的價值變化,需要分開核對。未來季度的數據能否持續支持投入效率,仍比將擴張計畫直接視為已經取得的回報更有判斷價值。
來源與說明
-
2026-10-30(提交日期;報告期截至 2026-09-30)· Amazon.com, Inc.,《Form 10-Q, Quarterly Report for the Period Ended September 30, 2026》,經美國證券交易委員會 EDGAR 揭露;參見財務報表、Note 2、Liquidity and Capital Resources、Non-GAAP Financial Measures 與 Guidance。提交紀錄。 ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7
-
2026-10-29 · Amazon.com, Inc.,《Amazon.com Announces Third Quarter Results》。 ↩
-
2026-02-27 · OpenAI,《OpenAI and Amazon announce strategic partnership》。 ↩